
Expertenbeitrag | Stand: Oktober 2026
Die Energiekosten bleiben ein entscheidender Wettbewerbsfaktor für die deutsche Industrie. Insbesondere Unternehmen mit energieintensiven Produktionsprozessen stehen unter erheblichem wirtschaftlichem Druck. Hohe Stromkosten beeinflussen Produktionsentscheidungen, Investitionsplanungen und die internationale Wettbewerbsfähigkeit.
Mit dem Industriestrompreis 2026 hat die Bundesregierung ein gezieltes Entlastungsinstrument eingeführt, das strom- und handelsintensive Unternehmen finanziell unterstützen und gleichzeitig Investitionen in eine klimafreundlichere Produktion fördern soll.
Die entsprechende Förderrichtlinie ist seit Mai 2026 in Kraft. Die Europäische Kommission hatte das Instrument bereits am 16. April 2026 beihilferechtlich genehmigt. Vorgesehen ist eine Förderung für die Abrechnungsjahre 2026 bis 2028.
Für betroffene Unternehmen ergeben sich daraus wichtige Fragen: Welche Branchen profitieren? Was bedeutet der häufig genannte Zielpreis von fünf Cent pro Kilowattstunde tatsächlich? Wie wird die Förderung berechnet und welche Investitionsverpflichtungen sind damit verbunden?
Was ist der Industriestrompreis 2026?
Der Industriestrompreis ist eine staatliche Kompensationszahlung für Unternehmen, die aufgrund ihres hohen Strombedarfs und ihrer internationalen Wettbewerbssituation besonders stark von den Energiepreisen betroffen sind.
Ziel der Maßnahme ist es, die industrielle Wertschöpfung in Deutschland zu sichern, Produktionsverlagerungen entgegenzuwirken und Investitionen in moderne, energieeffiziente Produktionsverfahren zu unterstützen.
Anders als ein regulierter Stromtarif funktioniert der Industriestrompreis nicht über eine direkte Absenkung des vertraglich vereinbarten Strompreises. Unternehmen beziehen ihren Strom weiterhin über ihre bestehenden Lieferverträge oder andere Beschaffungsmodelle.
Die finanzielle Entlastung erfolgt stattdessen über eine staatliche Ausgleichszahlung, die anhand eines festgelegten Referenzpreises und des förderfähigen Stromverbrauchs berechnet wird.
Das Förderinstrument umfasst drei Abrechnungsjahre:
- 2026: Erstes Förderjahr, rückwirkende Antragstellung im Jahr 2027.
- 2027: Zweites Abrechnungsjahr.
- 2028: Drittes und nach aktuellem Rechtsrahmen letztes Abrechnungsjahr.
Damit entsteht für anspruchsberechtigte Unternehmen eine zeitlich begrenzte Möglichkeit, ihre Energiekosten zu reduzieren und gleichzeitig Investitionen in ihre zukünftige Energieversorgung vorzubereiten.
Fünf Cent pro Kilowattstunde: Was bedeutet der Zielpreis wirklich?
Der häufig kommunizierte Industriestrompreis von fünf Cent pro Kilowattstunde kann leicht zu Missverständnissen führen.
Er bedeutet ausdrücklich nicht, dass jedes Industrieunternehmen seinen gesamten Stromverbrauch künftig für fünf Cent pro Kilowattstunde abrechnen kann.
Die Förderberechnung orientiert sich vielmehr an einem Referenzpreis des Großhandelsstrommarktes. Maßgeblich ist der Einjahresfuture, der für das jeweilige Abrechnungsjahr festgelegt wird.
Die maximale Entlastung beträgt 50 Prozent des Referenzpreises, wobei eine Preisuntergrenze von fünf Cent pro Kilowattstunde berücksichtigt wird.
Zusätzlich ist die Förderung grundsätzlich auf 50 Prozent des anrechenbaren Stromverbrauchs einer Produktionsstätte begrenzt.
Für das Abrechnungsjahr 2026 ergibt sich daraus ein Entlastungsbetrag von rund 3,75 Cent je förderfähiger Kilowattstunde.
Berechnungsbeispiel: Produktionsunternehmen mit 5 Millionen kWh Stromverbrauch
Ein energieintensives Produktionsunternehmen verbraucht jährlich fünf Millionen Kilowattstunden Strom. Unter der Annahme, dass der gesamte Verbrauch anrechenbar ist und sämtliche Fördervoraussetzungen erfüllt werden, ergibt sich folgende Beispielrechnung:
| Berechnungsgrundlage | Wert |
|---|---|
| Jährlicher anrechenbarer Stromverbrauch | 5.000.000 kWh |
| Förderfähiger Anteil | 50 % |
| Förderfähige Strommenge | 2.500.000 kWh |
| Entlastungsbetrag 2026 | ca. 3,75 ct/kWh |
| Rechnerische Bruttoentlastung | 93.750 € |
Bei einem Jahresstromverbrauch von zehn Millionen Kilowattstunden würde sich unter denselben Voraussetzungen eine rechnerische Bruttoentlastung von rund 187.500 Euro ergeben.
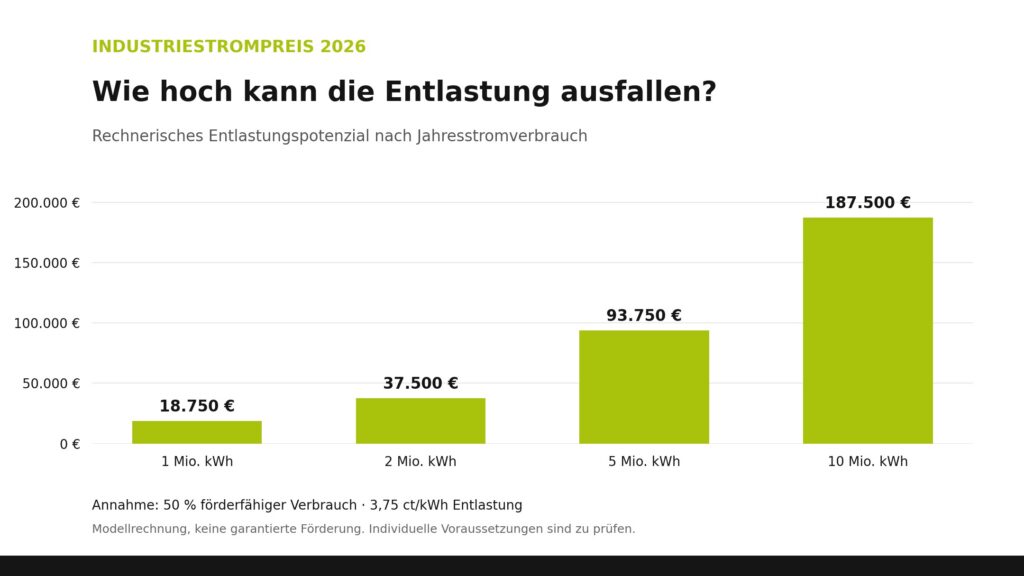
Diese Beträge verdeutlichen die wirtschaftliche Relevanz des Industriestrompreises. Sie stellen jedoch keine garantierten Förderansprüche dar.
Die tatsächlich bewilligte Förderung hängt unter anderem von der Branchenzugehörigkeit, dem anrechenbaren Verbrauch, den beihilferechtlichen Vorgaben und der Einhaltung weiterer Förderbedingungen ab.
Hinzu kommt, dass ein erheblicher Teil der erhaltenen Förderung für Dekarbonisierungsmaßnahmen eingesetzt werden muss.
Welche Unternehmen profitieren vom Industriestrompreis 2026?
Der Industriestrompreis richtet sich nicht pauschal an sämtliche Industrie- und Gewerbebetriebe. Förderberechtigt sind insbesondere Unternehmen, deren Produktionsstätten bestimmten strom- und handelsintensiven Wirtschaftszweigen zugeordnet werden können.
Die Förderfähigkeit orientiert sich an der sogenannten Teilliste 1 des Anhangs I der europäischen Klima-, Umweltschutz- und Energiebeihilfeleitlinien (KUEBLL).
Nach Angaben des Bundesministeriums für Wirtschaft und Energie können potenziell rund 9.500 Unternehmen von dem Instrument profitieren. Dazu gehören neben großen Industriekonzernen auch kleine und mittelständische Unternehmen.
Zu den potenziell begünstigten Wirtschaftsbereichen zählen insbesondere:
- Chemische Industrie: beispielsweise bestimmte Hersteller chemischer Grundstoffe und Industriegase.
- Kunststoff- und Gummiindustrie: ausgewählte energieintensive Herstellungsprozesse.
- Glas- und Keramikindustrie: Produktionsverfahren mit hohem Energiebedarf.
- Metallindustrie: bestimmte Bereiche der Metallerzeugung, Wärmebehandlung, Oberflächenveredelung und Metallverarbeitung.
- Baustoffindustrie: beispielsweise ausgewählte Bereiche der Zementherstellung.
- Halbleiterindustrie: bestimmte Herstellungsprozesse elektronischer Bauelemente.
- Lebensmittelindustrie: einzelne begünstigte Produktionsbereiche.
Entscheidend ist allerdings nicht allein die allgemeine Branchenbezeichnung.
Ein Unternehmen kann beispielsweise in der Metallverarbeitung tätig sein, ohne automatisch die Voraussetzungen für den Industriestrompreis zu erfüllen. Maßgeblich ist die konkrete Zuordnung der jeweiligen Produktionsstätte zu einem förderfähigen Wirtschaftszweig.
Warum die Wirtschaftszweigklassifikation entscheidend ist
Für die Prüfung der Förderfähigkeit spielt die Klassifikation der Wirtschaftszweige, kurz WZ-Klassifikation, eine zentrale Rolle.
Sie dient dazu, wirtschaftliche Tätigkeiten systematisch einzuordnen. Im Förderverfahren müssen Unternehmen ihre Zugehörigkeit zu einem begünstigten Wirtschaftszweig nachweisen.
Gerade bei Unternehmen mit mehreren Geschäftsbereichen, unterschiedlichen Produktionsstätten oder komplexen betrieblichen Strukturen kann diese Zuordnung anspruchsvoll sein.
Eine frühzeitige Prüfung ist daher sinnvoll. Sie schafft Klarheit darüber, ob grundsätzlich eine Förderberechtigung besteht und welche weiteren Informationen für die Antragstellung erforderlich sind.
Industriestrompreis und Dekarbonisierung: Warum die Förderung an Investitionen gebunden ist
Ein wesentlicher Bestandteil des Industriestrompreises ist die Verknüpfung der finanziellen Entlastung mit konkreten Transformationsmaßnahmen.
Unternehmen müssen grundsätzlich 50 Prozent der erhaltenen Beihilfe innerhalb von 48 Monaten in geeignete Dekarbonisierungsmaßnahmen investieren.
Damit verfolgt der Gesetzgeber zwei Ziele: die kurzfristige Entlastung energieintensiver Unternehmen und die langfristige Reduzierung des Energieverbrauchs beziehungsweise der Treibhausgasemissionen.
Zu den grundsätzlich vorgesehenen Maßnahmen gehören beispielsweise Investitionen in Energieeffizienz, erneuerbare Energien, Energiespeicher, flexible Stromnutzung und die Elektrifizierung industrieller Prozesse.
Für Unternehmen kann daraus ein zusätzlicher strategischer Nutzen entstehen.
Wer ohnehin Investitionen in effizientere Anlagen, eine eigene Energieerzeugung oder die Optimierung seiner Energieinfrastruktur plant, sollte frühzeitig prüfen, ob diese Maßnahmen die Anforderungen der Förderrichtlinie erfüllen können.
Die Fördermittel können damit Teil einer übergeordneten Investitions- und Energiestrategie werden.
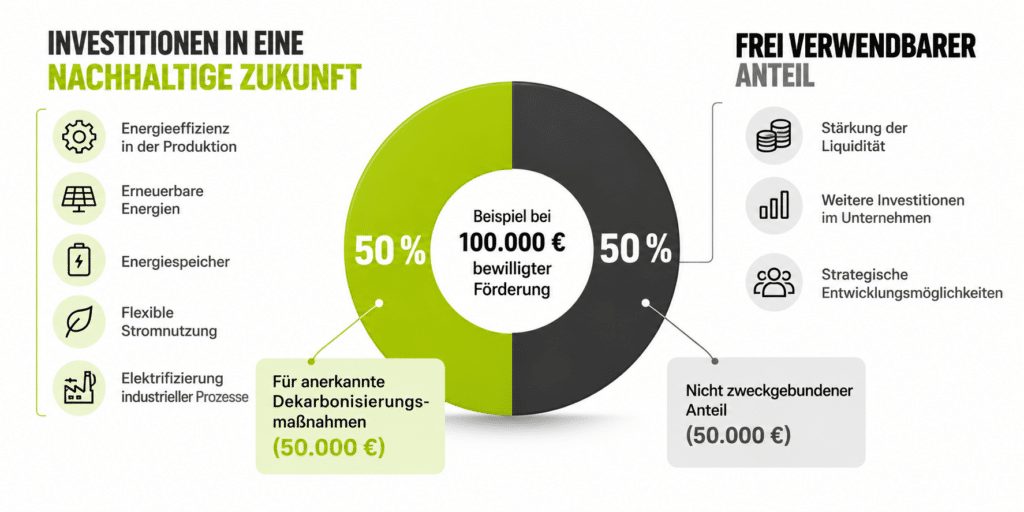
Beispiel: Förderung und Investitionsverpflichtung
Erhält ein Unternehmen eine bewilligte Beihilfe von 100.000 Euro, müssen grundsätzlich 50.000 Euro innerhalb der vorgesehenen Frist für anerkannte Dekarbonisierungsmaßnahmen eingesetzt werden.
Die verbleibenden 50.000 Euro unterliegen nicht derselben zweckgebundenen Investitionspflicht.
Wichtig ist dabei die Unterscheidung zwischen finanzieller Entlastung und frei verfügbarem Liquiditätsvorteil. Die Investitionsverpflichtung muss bei der wirtschaftlichen Bewertung der Förderung von Anfang an berücksichtigt werden.
Zusätzliche Förderung durch flexible Stromnutzung
Neben der regulären Entlastung sieht der Industriestrompreis einen zusätzlichen Anreiz für Unternehmen vor, die ihre Stromnachfrage flexibler gestalten.
Wer einen maßgeblichen Teil der vorgeschriebenen Investitionen in Maßnahmen zur Steigerung der Nachfrageflexibilität investiert und die entsprechenden Voraussetzungen erfüllt, kann einen um zehn Prozent erhöhten Beihilfebetrag erhalten.
Für das Abrechnungsjahr 2026 entspricht dies einer möglichen Entlastung von rund 4,1 Cent je förderfähiger Kilowattstunde.
Solche Maßnahmen können beispielsweise dazu beitragen, Stromverbrauch gezielter in Zeiträume mit günstigeren Marktpreisen zu verlagern oder Lastspitzen zu reduzieren.
Denkbare Ansatzpunkte sind Batteriespeicher, steuerbare Produktionsprozesse oder intelligente Energiemanagementsysteme. Ob eine konkrete Maßnahme für den Flexibilitätsbonus anerkannt wird, muss anhand der Fördervorgaben geprüft werden.
Für energieintensive Produktionsunternehmen gewinnt damit nicht nur die Höhe des Stromverbrauchs an Bedeutung, sondern zunehmend auch die Frage, wann und wie elektrische Energie eingesetzt wird.
Antragstellung: Welche Fristen gelten für den Industriestrompreis 2026?
Für die Durchführung des Förderverfahrens ist das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) zuständig.
Die Förderung für das Abrechnungsjahr 2026 wird rückwirkend im Jahr 2027 beantragt. Unternehmen müssen daher zunächst ihren tatsächlichen Stromverbrauch des Jahres 2026 erfassen und anschließend die erforderlichen Nachweise einreichen.
Die Antragstellung erfolgt elektronisch über die Förderzentrale Deutschland.
Wichtige Termine für Unternehmen
| Termin | Bedeutung |
|---|---|
| Voraussichtlich Dezember 2026 | Registrierung und Vorbereitung der Anträge |
| 31. März 2027 | Reguläre Antragsfrist für 2026 |
| 31. Mai 2027 | Nachreichfrist für bestimmte Wirtschaftsprüfernachweise ab 10 GWh |
| 15. Juli 2027 | Verlängerte Antragsfrist bei zusätzlicher Beantragung der Strompreiskompensation |
Die Termine wurden im August 2026 im Zusammenhang mit den BAFA-Merkblättern konkretisiert.
Unternehmen sollten die verbleibenden Monate des Jahres 2026 nutzen, um ihre Förderberechtigung zu prüfen, Verbrauchsdaten aufzubereiten und notwendige Nachweise zusammenzustellen.
Gerade bei mehreren Produktionsstandorten, komplexen Messkonzepten oder einer gleichzeitigen Inanspruchnahme anderer Entlastungsinstrumente kann die Vorbereitung erheblichen Aufwand verursachen.
Welche Nachweise müssen Unternehmen vorbereiten?
Die erfolgreiche Antragstellung setzt eine nachvollziehbare Dokumentation der wirtschaftlichen Tätigkeit und der anrechenbaren Stromverbräuche voraus.
Dabei stehen insbesondere folgende Informationen im Mittelpunkt:
Wirtschaftszweig und Produktionsstätten
Die konkrete wirtschaftliche Tätigkeit muss einem begünstigten Wirtschaftszweig zugeordnet werden können. Bei mehreren Standorten ist die Zuordnung der jeweiligen Abnahmestellen beziehungsweise Produktionsstätten relevant.
Stromverbrauch und Messdaten
Die anrechenbaren Strommengen müssen nachvollziehbar ermittelt und dokumentiert werden. Dazu können Stromabrechnungen, Messdaten und weitere betriebliche Unterlagen erforderlich sein.
Abgrenzung der Strommengen
Nicht jeder Stromverbrauch ist automatisch förderfähig. Insbesondere bei unterschiedlichen betrieblichen Tätigkeiten, weitergeleiteten Strommengen oder bereits anderweitig geförderten Verbräuchen sind korrekte Abgrenzungen notwendig.
Beihilferechtliche Voraussetzungen
Neben der Branchenzugehörigkeit sind mögliche Ausschlussgründe sowie die Vorgaben zur Kombination verschiedener Förderinstrumente zu beachten.
Investitionsplanung
Die vorgeschriebenen Dekarbonisierungsmaßnahmen sollten frühzeitig identifiziert und hinsichtlich ihrer Förderfähigkeit bewertet werden.
Ab einem beantragten anrechenbaren Stromverbrauch von zehn Gigawattstunden ist zusätzlich ein entsprechender Prüfungsvermerk eines Wirtschaftsprüfers erforderlich.
Eine strukturierte Vorbereitung kann helfen, Rückfragen im Antragsverfahren zu reduzieren und vermeidbare Fehler bei der Ermittlung des Entlastungspotenzials zu verhindern.
Industriestrompreis, Strompreiskompensation und Stromsteuerentlastung: Welche Unterschiede bestehen?
Neben dem Industriestrompreis existieren weitere Instrumente zur Entlastung energieintensiver Unternehmen.
Dazu gehören insbesondere die Strompreiskompensation und die Stromsteuerentlastung.
Obwohl alle drei Maßnahmen die Energiekosten von Unternehmen reduzieren können, unterscheiden sie sich hinsichtlich ihrer Zielsetzung, Berechnung und Anspruchsvoraussetzungen.
| Instrument | Wesentliche Funktion |
|---|---|
| Industriestrompreis | Staatliche Kompensationszahlung für begünstigte strom- und handelsintensive Unternehmen |
| Strompreiskompensation | Ausgleich bestimmter indirekter CO₂-Kosten im Strompreis |
| Stromsteuerentlastung | Steuerliche Entlastung begünstigter Stromverbräuche nach den gesetzlichen Voraussetzungen |
Eine Kombination kann grundsätzlich möglich sein. Allerdings müssen die jeweiligen beihilferechtlichen Regelungen beachtet werden.
Insbesondere ist eine Doppelförderung derselben Strommengen durch Industriestrompreis und Strompreiskompensation ausgeschlossen. Für nicht bereits über die Strompreiskompensation erfasste Strommengen kann der Industriestrompreis unter den jeweiligen Voraussetzungen ergänzend genutzt werden.
Für Unternehmen ist deshalb eine ganzheitliche Betrachtung sinnvoll. Die alleinige Prüfung des Industriestrompreises bildet möglicherweise nicht sämtliche verfügbaren Entlastungsmöglichkeiten ab.
Warum der Industriestrompreis eine strategische Energieplanung nicht ersetzt
Die Einführung des Industriestrompreises ist für begünstigte Unternehmen eine relevante wirtschaftliche Entlastung. Dennoch bleibt die staatliche Förderung zeitlich begrenzt.
Spätestens nach dem derzeit vorgesehenen Förderzeitraum bis Ende 2028 stellt sich erneut die Frage, wie Unternehmen ihre Energiekosten langfristig wettbewerbsfähig gestalten können.
Eine nachhaltige Energiekostenstrategie sollte deshalb mehrere Handlungsfelder berücksichtigen.
1. Strategischer Energieeinkauf
Der Strombeschaffung kommt weiterhin eine zentrale Bedeutung zu.
Unternehmen sollten prüfen, ob ihre bestehende Beschaffungsstrategie zu ihrem tatsächlichen Verbrauchsprofil und ihrer Risikobereitschaft passt.
Abhängig von den betrieblichen Rahmenbedingungen können beispielsweise Festpreismodelle, Tranchenbeschaffung oder marktpreisorientierte Beschaffungsmodelle sinnvoll sein.
Dabei geht es nicht ausschließlich darum, kurzfristig möglichst niedrige Preise zu erzielen. Ebenso wichtig sind Planungssicherheit, Risikobegrenzung und die Vermeidung ungünstiger Beschaffungszeitpunkte.
2. Optimierung des Lastprofils
Die Analyse des zeitlichen Stromverbrauchs kann Einspar- und Flexibilitätspotenziale sichtbar machen.
Besonders bei Produktionsunternehmen mit stark schwankenden Lasten lohnt sich eine genauere Betrachtung.
Unter Umständen können Produktionsprozesse angepasst, Lastspitzen reduziert oder bestimmte Verbraucher gezielter gesteuert werden.
Solche Maßnahmen können sowohl die laufenden Energiekosten beeinflussen als auch im Zusammenhang mit den Dekarbonisierungsanforderungen des Industriestrompreises relevant sein.
3. Eigene Energieerzeugung und Speichersysteme
Photovoltaikanlagen, Energiespeicher und andere Formen der dezentralen Energieversorgung können die Abhängigkeit von externen Strombezugsmengen reduzieren.
Entscheidend ist jedoch eine standortspezifische Wirtschaftlichkeitsbetrachtung.
Dabei sollten unter anderem das Verbrauchsprofil, die Eigenverbrauchsquote, die Investitionskosten, die Netzentgeltsystematik und mögliche Förderbedingungen berücksichtigt werden.
4. Systematische Nutzung gesetzlicher Entlastungen
Unternehmen sollten regelmäßig überprüfen, welche steuerlichen und energiewirtschaftlichen Entlastungsmöglichkeiten für ihre Betriebsstruktur infrage kommen.
Neben dem Industriestrompreis können insbesondere die Stromsteuerentlastung und weitere branchenspezifische Regelungen relevant sein.
Eine isolierte Betrachtung einzelner Instrumente reicht häufig nicht aus, um die gesamten Energiekosten und mögliche Optimierungspotenziale sachgerecht zu bewerten.
Was sollten Industrieunternehmen jetzt konkret tun?
Auch wenn die erste Antragstellung für den Industriestrompreis erst 2027 erfolgt, besteht bereits im laufenden Jahr 2026 Handlungsbedarf.
Zunächst sollte geprüft werden, ob die jeweilige Produktionsstätte einem förderfähigen Wirtschaftszweig zugeordnet werden kann.
Anschließend ist zu klären, welche Strommengen anrechenbar sind und welche Größenordnung die mögliche Entlastung erreichen könnte.
Auf dieser Grundlage lässt sich beurteilen, ob die wirtschaftlichen Vorteile den erforderlichen administrativen Aufwand und die damit verbundenen Investitionsverpflichtungen rechtfertigen.
Parallel sollten geplante Investitionen in Energieeffizienz, eigene Energieerzeugung oder flexible Verbrauchssteuerung betrachtet werden.
Ein weiterer wichtiger Schritt ist die Abstimmung mit bestehenden Entlastungsinstrumenten. Unternehmen, die bereits Strompreiskompensation oder andere energiewirtschaftliche Vergünstigungen nutzen, sollten mögliche Wechselwirkungen frühzeitig berücksichtigen.
Schließlich empfiehlt sich eine rechtzeitige Vorbereitung des Antragsverfahrens. Vollständige Verbrauchsdaten, eine nachvollziehbare Branchenzuordnung und eine strukturierte Dokumentation bilden die Grundlage für eine fundierte Prüfung.
Fazit: Der Industriestrompreis 2026 bietet Chancen, erfordert aber eine genaue Prüfung
Mit dem Industriestrompreis 2026 steht energieintensiven Unternehmen ein neues Instrument zur finanziellen Entlastung zur Verfügung.
Der mögliche Entlastungsbetrag von rund 3,75 Cent je förderfähiger Kilowattstunde kann insbesondere bei hohen industriellen Stromverbräuchen zu erheblichen finanziellen Vorteilen führen.
Allerdings ist die Förderung an klar definierte Voraussetzungen gebunden. Nicht jedes Unternehmen des produzierenden Gewerbes ist automatisch anspruchsberechtigt. Auch die Begrenzung auf bestimmte Strommengen und die verpflichtenden Investitionen in Dekarbonisierungsmaßnahmen müssen berücksichtigt werden.
Für Unternehmen ist es daher entscheidend, den Industriestrompreis nicht isoliert als kurzfristige Subvention zu betrachten, sondern als Bestandteil einer umfassenden Energiekostenstrategie.
Wer Fördermöglichkeiten, Strombeschaffung, Energieeffizienz und langfristige Investitionen gemeinsam bewertet, schafft eine fundierte Grundlage für wirtschaftliche Entscheidungen.
Jetzt prüfen: Kann Ihr Unternehmen vom Industriestrompreis 2026 profitieren?
Der Industriestrompreis kann für energieintensive Unternehmen ein erhebliches Entlastungspotenzial bieten. Doch ob und in welcher Höhe eine Förderung möglich ist, hängt von mehreren Faktoren ab.
b2b energy unterstützt Unternehmen dabei, ihre Energiekostensituation zu analysieren und mögliche Entlastungspotenziale zu identifizieren.
Mit dem b2benergy Energiekosten-Check erhalten Sie eine erste Orientierung zu Ihrer individuellen Situation.
Prüfen Sie, ob Ihr Unternehmen grundsätzlich für den Industriestrompreis infrage kommt und welche wirtschaftlichen Möglichkeiten sich daraus ergeben könnten.
Der Industriestrompreis richtet sich an Unternehmen bestimmter strom- und handelsintensiver Wirtschaftszweige. Dazu gehören beispielsweise ausgewählte Bereiche der Chemie-, Metall-, Glas-, Keramik- und Kunststoffindustrie. Entscheidend ist die konkrete Zuordnung der Produktionsstätte zu einem begünstigten Wirtschaftszweig gemäß den beihilferechtlichen Vorgaben. Nicht jedes Unternehmen des produzierenden Gewerbes ist automatisch förderberechtigt. Eine individuelle Prüfung der Wirtschaftszweigklassifikation (WZ-Code) ist deshalb erforderlich.
Nein. Die häufig genannten fünf Cent pro Kilowattstunde stellen keinen garantierten Stromtarif dar. Sie dienen als Preisuntergrenze bei der Berechnung der staatlichen Kompensationszahlung. Unternehmen beziehen ihren Strom weiterhin über bestehende Lieferverträge und Beschaffungsmodelle. Für das Abrechnungsjahr 2026 liegt der reguläre rechnerische Entlastungsbetrag bei rund 3,744 Cent je geförderter Kilowattstunde. Grundsätzlich können bis zu 50 Prozent des anrechenbaren Stromverbrauchs berücksichtigt werden.
Die Höhe der möglichen Förderung hängt insbesondere vom anrechenbaren Jahresstromverbrauch und den individuellen Fördervoraussetzungen ab. Ein Unternehmen mit fünf Millionen Kilowattstunden anrechenbarem Jahresverbrauch könnte bei einem förderfähigen Anteil von 50 Prozent rechnerisch rund 93.600 Euro Bruttoentlastung für 2026 erhalten. Der tatsächlich bewilligte Betrag kann aufgrund beihilferechtlicher Vorgaben, anderer Förderungen oder nicht anrechenbarer Strommengen abweichen. Zudem sind die vorgeschriebenen Investitionen in Dekarbonisierungsmaßnahmen zu berücksichtigen.
Grundsätzlich müssen Unternehmen 50 Prozent der erhaltenen Beihilfe innerhalb von 48 Monaten in anerkannte Dekarbonisierungsmaßnahmen investieren. Dazu können beispielsweise energieeffizientere Produktionsanlagen, erneuerbare Energien, Energiespeicher, die Elektrifizierung industrieller Prozesse oder Maßnahmen zur flexibleren Stromnutzung gehören. Welche Investitionen tatsächlich anerkannt werden, richtet sich nach den konkreten Förderbedingungen. Unternehmen sollten deshalb bereits geplante Investitionsvorhaben frühzeitig auf ihre Förderfähigkeit prüfen lassen.
Die Förderung für das Abrechnungsjahr 2026 wird rückwirkend im Jahr 2027 beim Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) beantragt. Die reguläre Antragsfrist ist nach den veröffentlichten Verfahrensinformationen der 31. März 2027. Unter bestimmten Voraussetzungen gelten abweichende Fristen, beispielsweise bei paralleler Beantragung der Strompreiskompensation. Unternehmen sollten ihre Stromverbrauchsdaten, Wirtschaftszweigzuordnung und erforderlichen Nachweise möglichst noch im Jahr 2026 vorbereiten und die aktuellen BAFA-Vorgaben beachten.
Eine Kombination mit weiteren Entlastungsinstrumenten kann grundsätzlich möglich sein. Dazu gehören beispielsweise die Stromsteuerentlastung und die Strompreiskompensation. Allerdings gelten unterschiedliche Anspruchsvoraussetzungen und beihilferechtliche Einschränkungen. Insbesondere dürfen identische Strommengen nicht gleichzeitig über den Industriestrompreis und die Strompreiskompensation gefördert werden. Eine ganzheitliche Prüfung der bestehenden Energiekosten, Stromverbräuche und Entlastungsansprüche hilft Unternehmen, mögliche Förderpotenziale zu identifizieren und unzulässige Doppelförderungen zu vermeiden.