
Für Unternehmen des produzierenden Gewerbes stellt der Stromverbrauch häufig einen erheblichen Kostenfaktor dar. Produktionsanlagen, Maschinen, Druckluftsysteme, Kühlung, Pumpen oder andere elektrische Verbraucher sorgen insbesondere in energieintensiven Betrieben schnell für hohe Verbrauchsmengen.
Genau hier kann die Stromsteuerentlastung nach § 9b Stromsteuergesetz (StromStG) relevant werden.
Für begünstigte Strommengen ist eine Entlastung bis auf den europäischen Mindeststeuersatz vorgesehen. Bei entsprechend hohen Verbräuchen können dadurch erhebliche Entlastungsbeträge entstehen.
Ein einfaches Rechenbeispiel zeigt die Größenordnung:
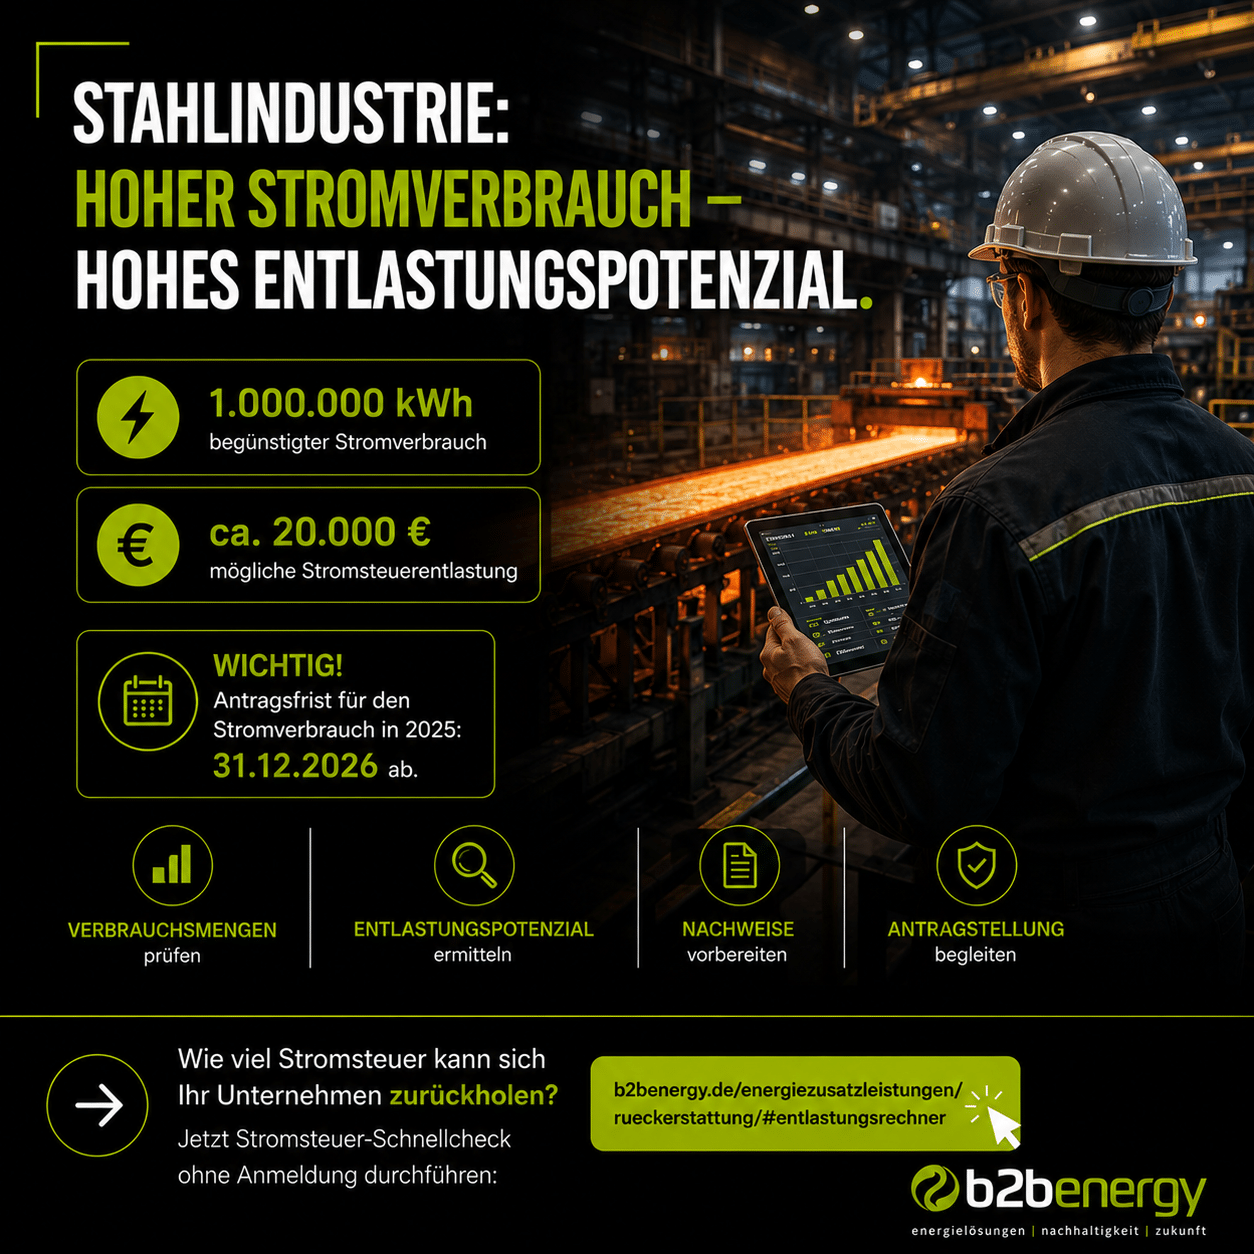
1.000.000 kWh begünstigter Stromverbrauch × 2 Cent/kWh = ca. 20.000 Euro mögliche Stromsteuerentlastung.
Doch die entscheidende Frage lautet: Welche Strommengen können tatsächlich berücksichtigt werden?
Was regelt § 9b StromStG?
§ 9b StromStG ermöglicht Unternehmen des produzierenden Gewerbes unter bestimmten Voraussetzungen eine Entlastung von der Stromsteuer für betrieblich verwendeten Strom.
Seit dem 1. Januar 2024 beträgt die Entlastung 20 Euro je Megawattstunde (MWh). Umgerechnet entspricht dies 2 Cent je Kilowattstunde (kWh). Damit verbleibt grundsätzlich eine Belastung in Höhe des unionsrechtlichen Mindeststeuersatzes von 0,50 Euro je MWh.
Die zunächst befristete Absenkung wurde inzwischen verstetigt. Unternehmen des produzierenden Gewerbes können daher auch für die folgenden Verbrauchsjahre von der reduzierten Stromsteuerbelastung profitieren, sofern die jeweiligen Voraussetzungen erfüllt werden.
1 Mio. kWh Stromverbrauch: Wie hoch kann die Entlastung sein?
Bei großen Verbrauchsmengen wird schnell deutlich, welche wirtschaftliche Relevanz die Stromsteuerentlastung haben kann.
Nehmen wir als Beispiel einen Produktionsbetrieb mit einem grundsätzlich begünstigten Stromverbrauch von 1.000.000 kWh pro Jahr.
Das entspricht:
1.000 MWh × 20 Euro/MWh = 20.000 Euro
Die mögliche Stromsteuerentlastung beträgt in diesem vereinfachten Beispiel also rund 20.000 Euro.
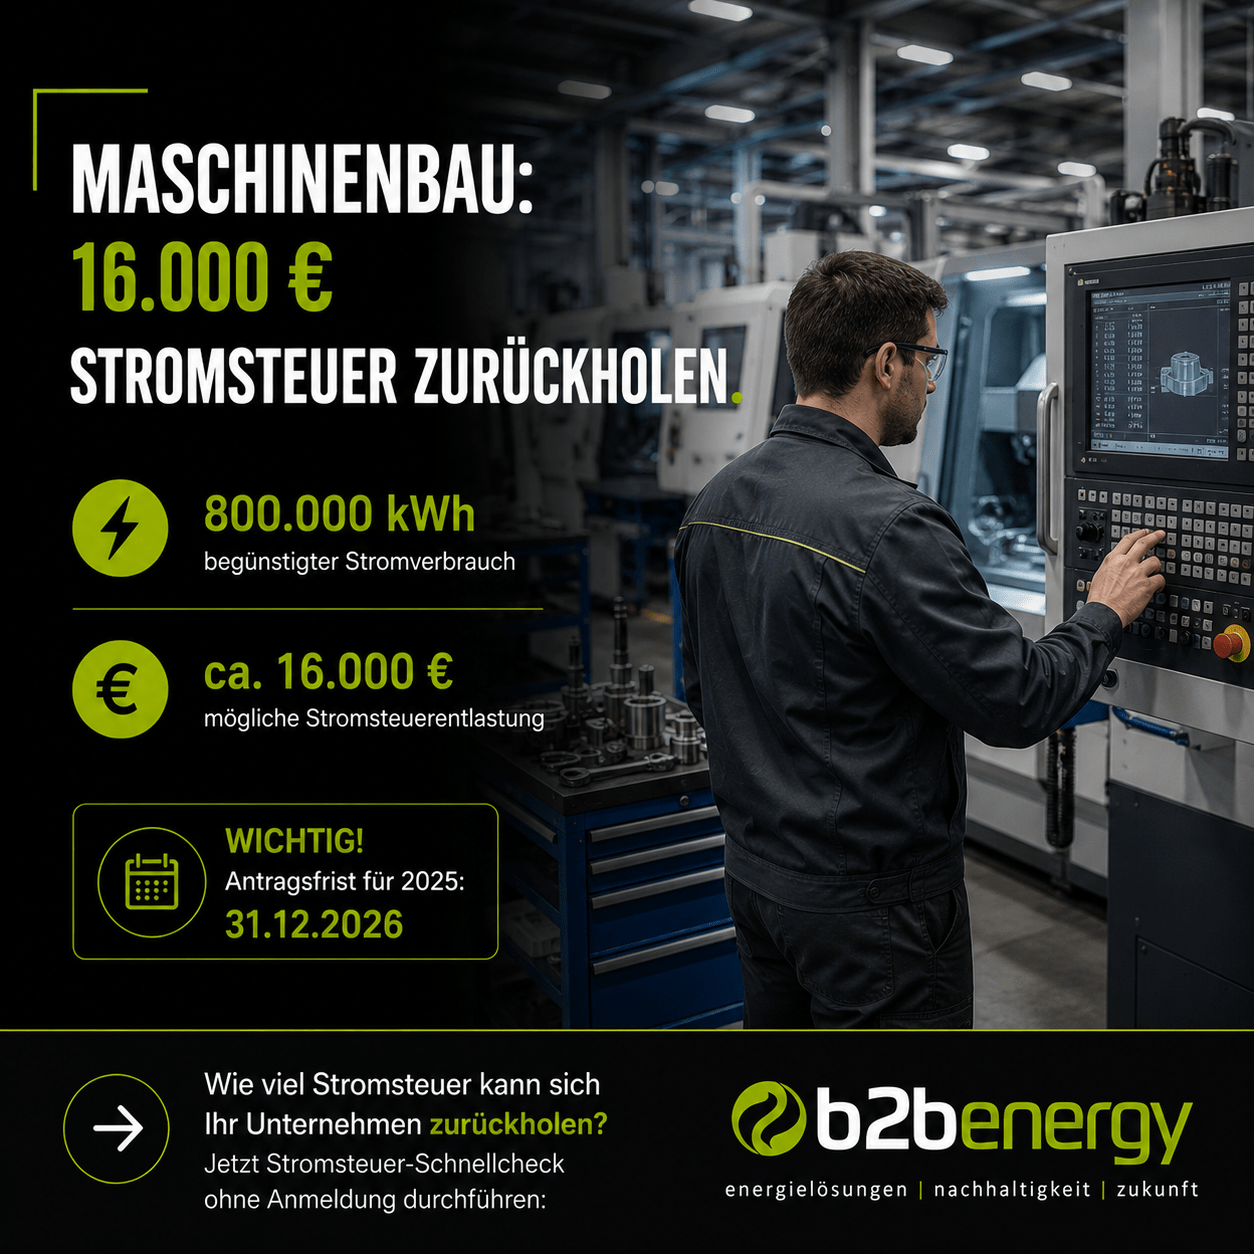
Bei 500.000 kWh wären es rechnerisch rund 10.000 Euro, bei 800.000 kWh rund 16.000 Euro.
Allerdings gilt bei diesen Beispielen eine wichtige Voraussetzung: Die jeweils angesetzte Strommenge muss tatsächlich entlastungsfähig sein.
Der gesamte Stromverbrauch auf der Jahresabrechnung kann deshalb nicht automatisch mit 2 Cent multipliziert werden.
Welche Unternehmen können § 9b StromStG nutzen?
Die Entlastung richtet sich insbesondere an Unternehmen des produzierenden Gewerbes. Ob ein Unternehmen darunter fällt, hängt von seiner wirtschaftlichen Tätigkeit und der entsprechenden Einordnung nach den gesetzlichen Vorgaben ab.
Typische Beispiele können Unternehmen aus Bereichen wie Maschinenbau, Metallverarbeitung, Kunststoffverarbeitung, Lebensmittelproduktion oder anderen produzierenden Wirtschaftszweigen sein.
Die reine Bezeichnung eines Unternehmens als „Industriebetrieb“ reicht für die Beurteilung allerdings nicht aus.
Gerade bei Unternehmen mit mehreren Tätigkeitsbereichen sollte geprüft werden, welcher wirtschaftlichen Tätigkeit das Unternehmen zuzuordnen ist und welche Verbrauchsmengen für die Entlastung berücksichtigt werden können.
Nicht jede Kilowattstunde ist automatisch begünstigt
Einer der wichtigsten Punkte bei der Stromsteuerentlastung ist die korrekte Abgrenzung der Strommengen.
Ein Produktionsunternehmen kann neben seinen eigentlichen Produktionsanlagen beispielsweise Verwaltungsbereiche, vermietete Flächen, Ladeinfrastruktur oder weitere Einrichtungen betreiben. Darüber hinaus kennt das Stromsteuerrecht bestimmte Verwendungszwecke, für die eine Entlastung nach § 9b ausgeschlossen sein kann.
Deshalb ist nicht allein entscheidend, wie viel Strom ein Unternehmen insgesamt verbraucht, sondern auch, wofür und von wem dieser Strom verwendet wird.
Das wird besonders relevant, wenn Strom an Dritte weitergeleitet wird oder unterschiedliche betriebliche und nicht begünstigte Verwendungszwecke innerhalb eines Standorts bestehen.
Für eine belastbare Ermittlung des Entlastungsbetrags müssen diese Mengen entsprechend geprüft und voneinander abgegrenzt werden.
Verbrauchsmengen korrekt erfassen und zuordnen
Je komplexer ein Unternehmensstandort aufgebaut ist, desto wichtiger wird eine nachvollziehbare Verbrauchserfassung.
Im ersten Schritt sollte geklärt werden:
- Wie hoch ist der gesamte Stromverbrauch?
- Welche Verbraucher beziehungsweise Unternehmensbereiche nutzen den Strom?
- Gibt es Strommengen, die an andere Unternehmen oder Dritte weitergegeben werden?
- Bestehen unterschiedliche Nutzungsarten am Standort?
- Welche Mess- und Verbrauchsdaten liegen bereits vor?
Auf dieser Grundlage lässt sich bestimmen, welche Strommengen für einen Antrag grundsätzlich berücksichtigt werden können.
Gerade bei größeren Produktionsstandorten kann diese Analyse entscheidend sein. Eine pauschale Übernahme des Gesamtverbrauchs aus der Stromrechnung reicht nicht in jedem Fall aus.
Welche Nachweise werden für die Stromsteuerentlastung benötigt?
Die Entlastung erfolgt nicht automatisch mit der Stromrechnung. Das Unternehmen muss die Stromsteuerentlastung beim zuständigen Hauptzollamt beantragen und die erforderlichen Angaben und Nachweise bereitstellen.
Dabei müssen insbesondere die verwendeten beziehungsweise begünstigten Strommengen nachvollziehbar sein.
Je nach betrieblicher Situation können deshalb Verbrauchsdaten, Rechnungen, Messwerte sowie weitere Unterlagen zur Abgrenzung der jeweiligen Strommengen erforderlich sein.
Eine frühzeitige Aufbereitung dieser Informationen kann die spätere Antragstellung erheblich erleichtern.
Fristen bei der Stromsteuerentlastung beachten
Neben der korrekten Ermittlung der Verbrauchsmengen spielt auch der Zeitpunkt der Antragstellung eine wichtige Rolle.
Für Strommengen, die im Kalenderjahr 2025 entnommen beziehungsweise verwendet wurden, ist insbesondere der 31. Dezember 2026 relevant. Unternehmen sollten die Prüfung ihrer Ansprüche daher nicht erst kurz vor Ablauf der Antragsfrist beginnen.
Gerade wenn unterschiedliche Verbrauchsbereiche abgegrenzt, Messdaten ausgewertet oder weitere Nachweise zusammengestellt werden müssen, empfiehlt es sich, ausreichend Vorlauf einzuplanen.
Wer im Jahr 2025 hohe Strommengen verbraucht hat, sollte deshalb frühzeitig prüfen, ob noch ein Entlastungsanspruch besteht.
Stromsteuerentlastung nicht isoliert betrachten
Die Entlastung nach § 9b StromStG ist zudem nur eine mögliche Stellschraube bei den Energiekosten eines Unternehmens.
Abhängig von Branche, Verbrauch und Unternehmensstruktur können weitere Entlastungsmöglichkeiten relevant sein. Dazu können beispielsweise andere strom- und energiesteuerrechtliche Regelungen oder für besonders energieintensive Unternehmen weitere Instrumente zur Begrenzung von Energiekosten gehören.
Deshalb kann es sinnvoll sein, nicht ausschließlich einen einzelnen Antrag zu betrachten, sondern die gesamte energiekostenbezogene Situation des Unternehmens zu prüfen.
Stromsteuerentlastung mit b2b energy prüfen
b2b energy unterstützt Unternehmen dabei, mögliche Ansprüche auf Stromsteuerentlastung strukturiert zu prüfen.
Dazu gehören unter anderem die Analyse der vorhandenen Verbrauchsmengen, die Ermittlung potenziell begünstigter Strommengen, die Prüfung der betrieblichen Verwendungszwecke und die Aufbereitung der erforderlichen Nachweise.
Anschließend kann auf dieser Grundlage die Antragstellung vorbereitet und begleitet werden.
Wie viel Stromsteuer kann Ihr Unternehmen zurückholen?
Bei einem begünstigten Stromverbrauch von 1 Mio. kWh können rechnerisch rund 20.000 Euro Stromsteuerentlastung entstehen. Entscheidend ist jedoch immer die individuelle Situation des Unternehmens.
Mit dem b2benergy Energiekosten-Check erhalten Sie eine erste Einschätzung, welches Entlastungspotenzial in Ihrem Unternehmen bestehen könnte.
Jetzt mögliches Entlastungspotenzial prüfen: