

Hohe Stromkosten sind insbesondere für Industrie und produzierendes Gewerbe ein wesentlicher Kostenfaktor. Umso wichtiger ist es, bestehende steuerliche Entlastungsmöglichkeiten konsequent zu nutzen. Eine davon ist die Stromsteuerentlastung nach § 9b Stromsteuergesetz (StromStG).
Für begünstigte Unternehmen kann sie eine erhebliche finanzielle Entlastung bedeuten. Bei entsprechend hohen Stromverbräuchen geht es schnell um fünfstellige Beträge.
Aktuell ist insbesondere der Stromverbrauch des Jahres 2025 relevant. Unternehmen, die einen möglichen Anspruch noch nicht geprüft haben, sollten deshalb frühzeitig ihre Verbrauchsmengen, betrieblichen Verwendungszwecke und erforderlichen Nachweise zusammenstellen.
Was ist die Stromsteuerentlastung?
Auf Strom wird in Deutschland grundsätzlich Stromsteuer erhoben. Der reguläre Steuersatz beträgt 20,50 Euro je Megawattstunde (MWh) beziehungsweise 2,05 Cent je Kilowattstunde (kWh).
Für Unternehmen des Produzierenden Gewerbes sowie Unternehmen der Land- und Forstwirtschaft sieht § 9b StromStG eine weitreichende Entlastungsmöglichkeit vor. Die Entlastung beträgt 20 Euro je MWh beziehungsweise 2 Cent je kWh für begünstigte Strommengen.
Damit verbleibt grundsätzlich eine Belastung in Höhe des europäischen Mindeststeuersatzes von 0,50 Euro je MWh beziehungsweise 0,05 Cent je kWh.
Gerade für Unternehmen mit einem hohen betrieblichen Stromverbrauch kann sich daraus ein erhebliches Entlastungspotenzial ergeben.
Wie hoch kann die Stromsteuerentlastung ausfallen?
Die Höhe der möglichen Entlastung hängt insbesondere von der tatsächlich begünstigten Strommenge ab.
Ein vereinfachtes Beispiel:
Ein Industriebetrieb verfügt über einen begünstigten Stromverbrauch von 525.000 kWh.
Bei einer Entlastung von 2 Cent je kWh ergibt sich:
525.000 kWh × 0,02 Euro = 10.500 Euro
Das Unternehmen könnte damit grundsätzlich eine Stromsteuerentlastung von rund 10.500 Euro erreichen.
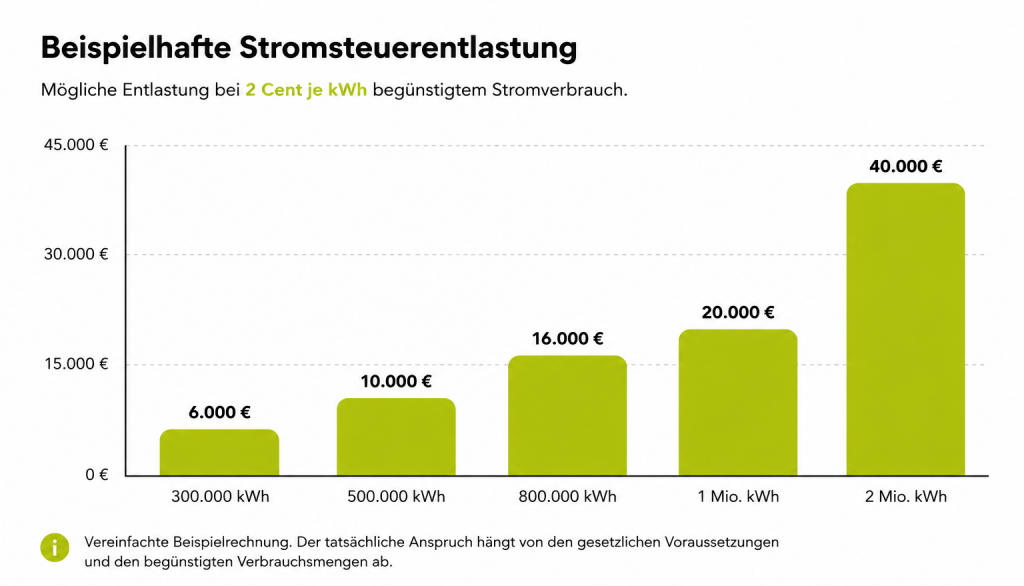
Weitere Beispiele verdeutlichen die Größenordnung:
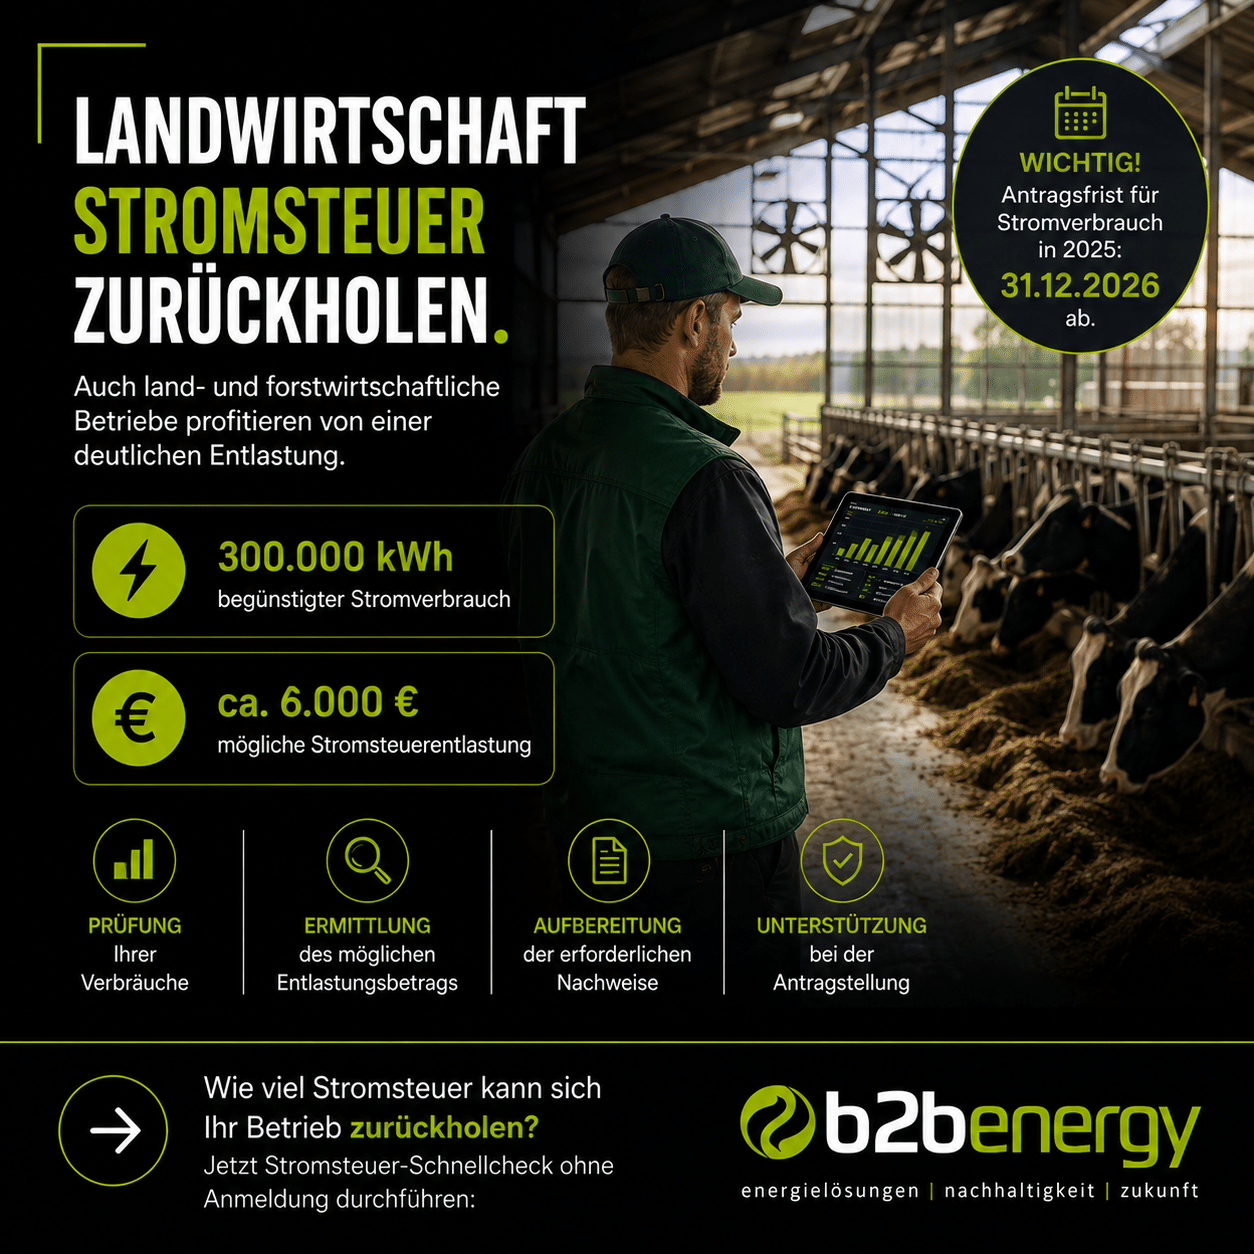
- 300.000 kWh → ca. 6.000 Euro
- 500.000 kWh → ca. 10.000 Euro
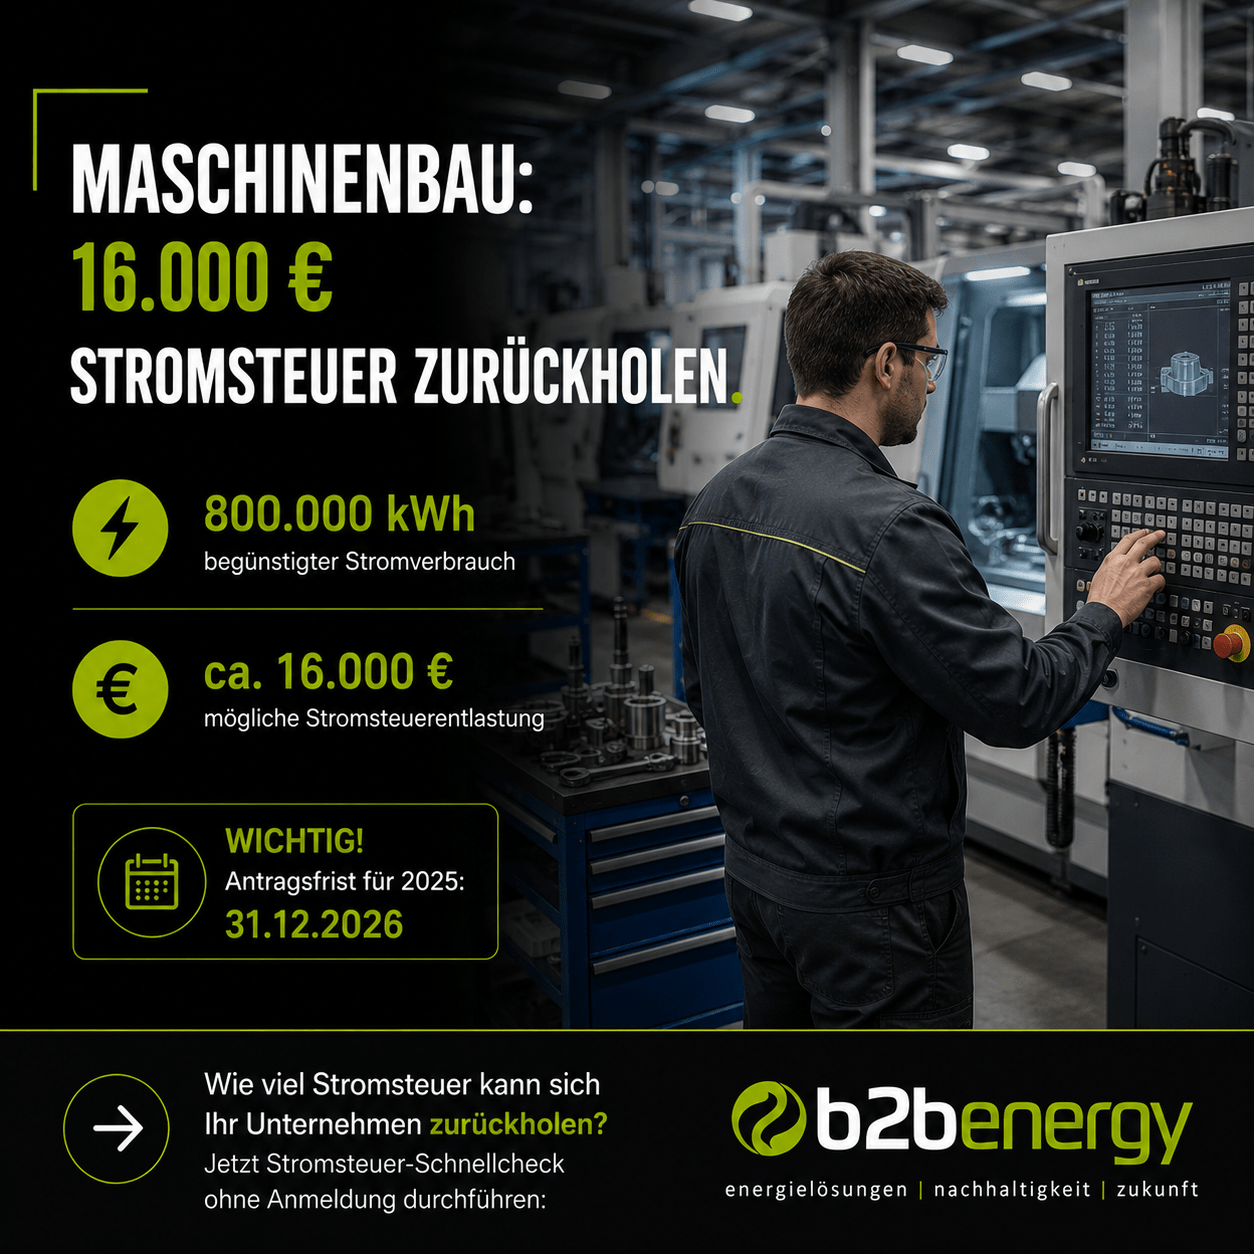
- 800.000 kWh → ca. 16.000 Euro
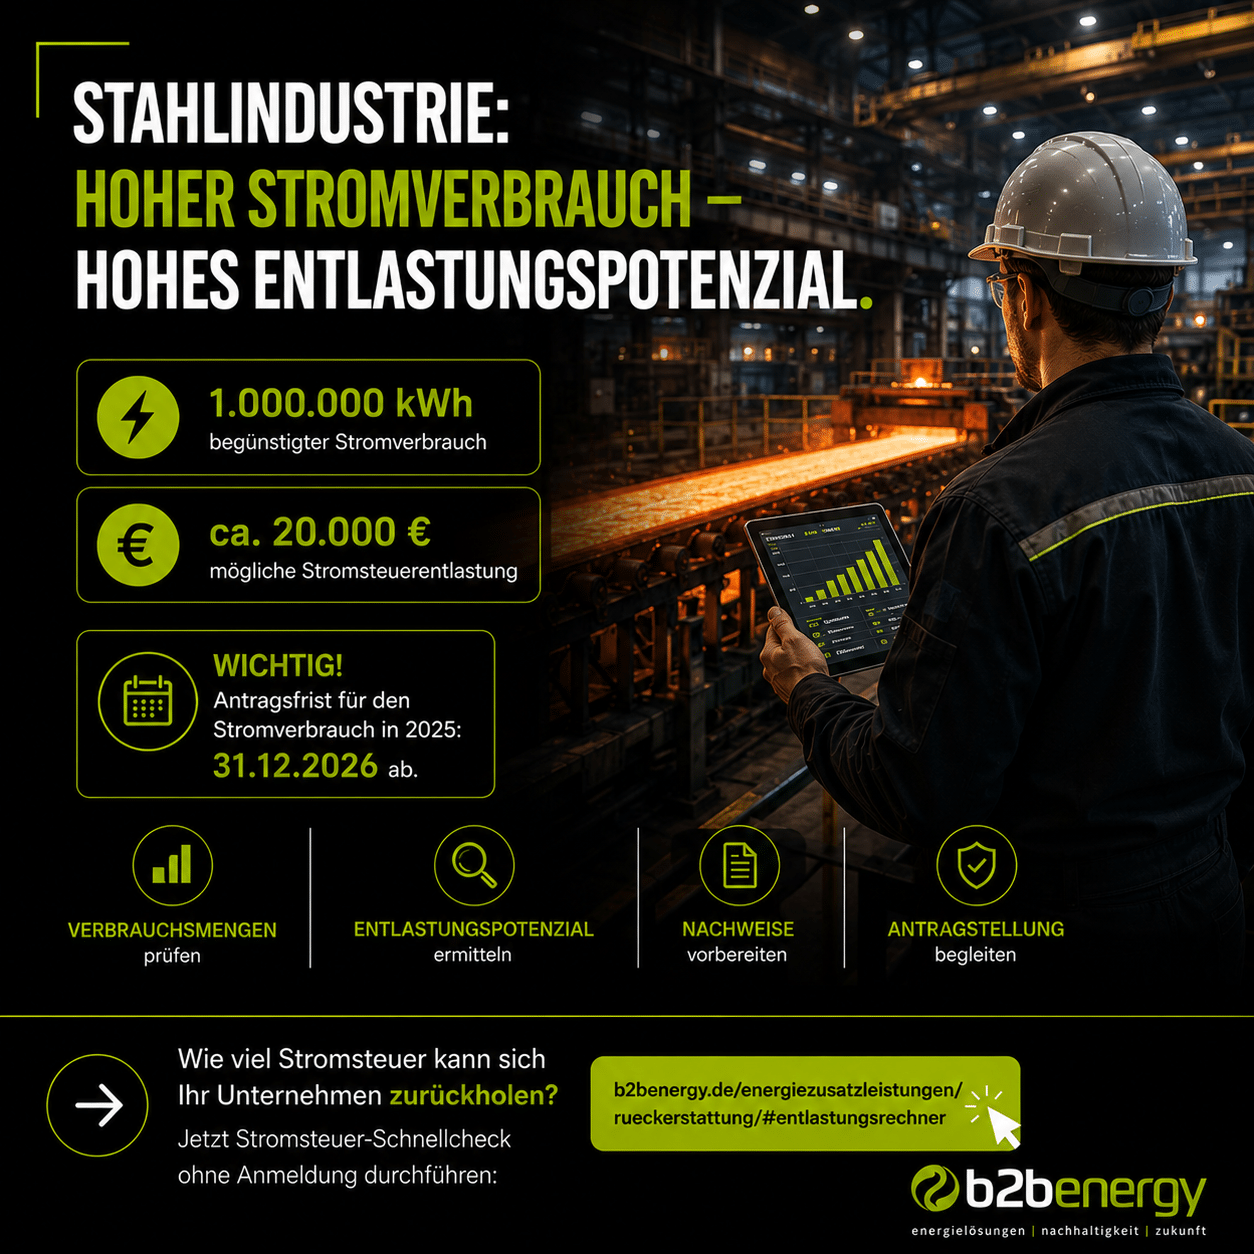
- 1.000.000 kWh → ca. 20.000 Euro
- 2.000.000 kWh → ca. 40.000 Euro
Die tatsächliche Entlastung lässt sich jedoch nicht in jedem Unternehmen einfach anhand des gesamten Jahresstromverbrauchs berechnen. Entscheidend ist, welche Strommengen tatsächlich die gesetzlichen Voraussetzungen erfüllen.
Welche Unternehmen können von der Stromsteuerentlastung profitieren?
Die Entlastung nach § 9b StromStG richtet sich insbesondere an Unternehmen des Produzierenden Gewerbes sowie Unternehmen der Land- und Forstwirtschaft.
Dazu können beispielsweise Unternehmen aus folgenden Bereichen gehören:
- Maschinenbau
- Metallverarbeitung
- Automobilindustrie und Zulieferer
- Kunststoffverarbeitung
- Lebensmittelproduktion
- Chemische Industrie
- Herstellung von Baustoffen
- produzierende Handwerksbetriebe
- Land- und Forstwirtschaft
Entscheidend ist jedoch nicht allein die umgangssprachliche Zuordnung zu einer Branche. Es muss geprüft werden, ob das Unternehmen im Sinne der stromsteuerrechtlichen Vorschriften tatsächlich dem Produzierenden Gewerbe beziehungsweise der Land- und Forstwirtschaft zugeordnet werden kann.
Welche Strommengen sind begünstigt?
Grundsätzlich muss es sich um nachweislich versteuerten Strom handeln, der für begünstigte betriebliche Zwecke entnommen wird.
In Produktionsunternehmen können beispielsweise Verbräuche für folgende Bereiche relevant sein:
- Produktionsmaschinen und Fertigungsanlagen
- CNC-Bearbeitungszentren
- Schweißtechnik
- Fördertechnik
- Pumpen und Antriebe
- Kompressoren und Druckluftanlagen
- betriebliche Kühlung
- Wärme- und Kälteerzeugung
- Beleuchtung
Die genaue Bewertung kann jedoch komplexer sein, als diese Aufzählung zunächst vermuten lässt.
Bei Strom zur Erzeugung von Licht, Wärme, Kälte, Druckluft oder mechanischer Energie kann beispielsweise relevant sein, wer die daraus erzeugte Nutzenergie tatsächlich verwendet. Dies spielt insbesondere bei der Weitergabe an andere Unternehmen oder komplexen Standortstrukturen eine Rolle.
Auch Strom für Elektromobilität ist gesondert zu betrachten und von der Entlastung nach § 9b StromStG ausgeschlossen.
Stromsteuerentlastung in der Praxis: Warum 2 Cent × Jahresverbrauch nicht immer stimmen
Ein häufiger Fehler besteht darin, den gesamten Stromverbrauch eines Unternehmens mit dem Entlastungssatz von 2 Cent je kWh zu multiplizieren. Bei einfachen Verbrauchsstrukturen kann die Berechnung zwar vergleichsweise unkompliziert sein – bei größeren Unternehmensstandorten muss jedoch genauer hingesehen werden.
Ein Beispiel:
Ein Maschinenbauunternehmen verbraucht insgesamt 800.000 kWh Strom pro Jahr. Auf dem Betriebsgelände befinden sich neben der eigenen Fertigung auch Büroflächen, Ladepunkte für Elektrofahrzeuge und eine an ein anderes Unternehmen vermietete Halle.
Für die Berechnung der Stromsteuerentlastung reicht es nicht aus, pauschal 800.000 kWh mit 2 Cent zu multiplizieren.
Zunächst muss geprüft werden:
- Welche Strommengen entfallen auf das eigene Unternehmen?
- Welche Verbräuche erfüllen die Voraussetzungen für die Entlastung?
- Wird Strom oder erzeugte Nutzenergie an Dritte weitergegeben?
- Welche Mengen entfallen auf Elektromobilität?
- Lassen sich die unterschiedlichen Verbrauchsbereiche nachvollziehbar voneinander abgrenzen?
Erst die korrekt ermittelte begünstigte Strommenge bildet die Grundlage für die Berechnung des tatsächlichen Entlastungsanspruchs.
Verbrauchsmengen sauber messen und abgrenzen
Besonders wichtig wird diese Prüfung bei Unternehmen mit mehreren Gesellschaften, Mietern, externen Dienstleistern oder unterschiedlichen Nutzungsbereichen an einem Standort.
Idealerweise lassen sich die jeweiligen Verbrauchsmengen über geeignete Messsysteme beziehungsweise Unterzähler nachvollziehen. Fehlen entsprechende Messwerte, muss geprüft werden, unter welchen Voraussetzungen eine sachgerechte Verbrauchsermittlung beziehungsweise Schätzung möglich ist.
b2b energy Experten-Tipp: Unternehmen sollten die Abgrenzung ihrer Verbrauchsmengen nicht erst kurz vor der Antragstellung prüfen. Werden Verbrauchsstellen, Weiterleitungen und besondere Nutzungen bereits während des laufenden Jahres sauber dokumentiert, kann die spätere Antragstellung deutlich effizienter vorbereitet werden.
Nicht nur Strom: Auch bei anderen Energieträgern kann Entlastungspotenzial bestehen
Wer die Stromsteuerentlastung seines Unternehmens prüft, sollte den Blick nicht ausschließlich auf den Stromverbrauch richten.
Unternehmen des Produzierenden Gewerbes können unter bestimmten Voraussetzungen auch bei weiteren versteuerten Energieerzeugnissen von einer Energiesteuerentlastung profitieren.
Dazu können beispielsweise gehören:
- Erdgas
- Heizöl
- Flüssiggas
Rechtsgrundlage, Voraussetzungen und Berechnung unterscheiden sich allerdings von der Stromsteuerentlastung. Während für Strom insbesondere § 9b StromStG relevant ist, bestehen für Energieerzeugnisse eigene Entlastungstatbestände nach dem Energiesteuergesetz, beispielsweise nach § 54 EnergieStG.
Stromsteuer und Energiesteuer sind getrennte Entlastungsverfahren
Wichtig ist die Unterscheidung: Stromsteuer- und Energiesteuerentlastung sind keine gemeinsame Erstattung und werden nicht über einen einzigen Antrag geltend gemacht.
Ein Produktionsunternehmen kann beispielsweise sowohl einen Anspruch auf Stromsteuerentlastung für begünstigten betrieblichen Strom als auch auf Energiesteuerentlastung für begünstigt eingesetztes Erdgas haben.
Deshalb lohnt sich eine ganzheitliche Betrachtung der betrieblichen Energieverbräuche. Wer ausschließlich den Strom betrachtet, kann mögliche Entlastungen bei anderen Energieträgern übersehen.
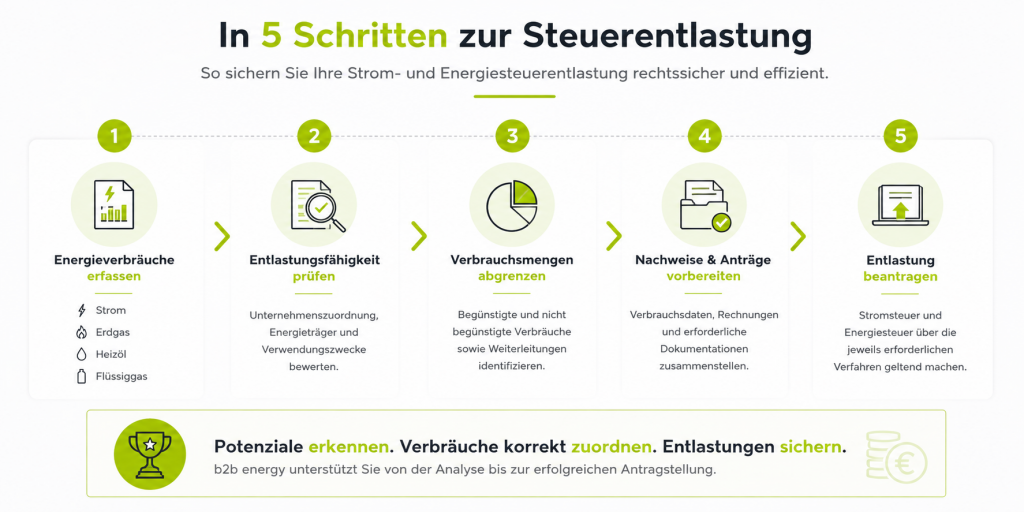
In 5 Schritten zur Stromsteuerentlastung
Eine erfolgreiche Strom- beziehungsweise Energiesteuerentlastung beginnt nicht erst mit dem Ausfüllen des Antrags. Entscheidend ist eine strukturierte Vorbereitung.
1. Energieverbräuche erfassen
Zunächst werden die relevanten betrieblichen Energieverbräuche zusammengestellt. Dazu können Strom, Erdgas, Heizöl und Flüssiggas gehören.
2. Entlastungsfähigkeit prüfen
Anschließend wird geprüft, welche gesetzlichen Entlastungsmöglichkeiten für das Unternehmen infrage kommen. Dabei spielen unter anderem Unternehmenszuordnung, Energieträger und Verwendungszweck eine Rolle.
3. Verbrauchsmengen abgrenzen
Begünstigte und nicht begünstigte Verbräuche sowie mögliche Weiterleitungen müssen identifiziert und nachvollziehbar voneinander abgegrenzt werden.
4. Nachweise und Anträge vorbereiten
Die relevanten Verbrauchsdaten, Rechnungen und betrieblichen Dokumentationen werden zusammengestellt und die jeweiligen Anträge vorbereitet.
5. Stromsteuerentlastung beantragen
Stromsteuer- und gegebenenfalls Energiesteuerentlastungen werden über die jeweils vorgesehenen Verfahren geltend gemacht.
Welche Nachweise werden für die Stromsteuerentlastung benötigt?
Die Stromsteuerentlastung wird nicht automatisch gewährt. Unternehmen müssen ihren Anspruch beantragen und die relevanten Verbrauchsmengen nachvollziehbar dokumentieren.
Je nach Unternehmens- und Verbrauchsstruktur können unter anderem folgende Unterlagen und Informationen erforderlich sein:
- Stromrechnungen und Abrechnungsunterlagen
- Zählerstände und Verbrauchsdaten
- Aufstellung der betrieblichen Verbrauchsstellen
- Abgrenzung nicht begünstigter Strommengen
- Informationen zur wirtschaftlichen Tätigkeit
- Angaben zu weitergeleiteten Strommengen
- gegebenenfalls zusätzliche betriebliche Nachweise
Je komplexer die Energieversorgung eines Standorts aufgebaut ist, desto wichtiger ist eine nachvollziehbare Dokumentation.
Antrag für 2025: Frist bis zum 31.12.2026 beachten
Für Unternehmen, die eine Stromsteuerentlastung für den Stromverbrauch des Kalenderjahres 2025 geltend machen möchten, ist insbesondere die Antragsfrist relevant.
Der Antrag muss grundsätzlich bis zum 31. Dezember 2026 beim zuständigen Hauptzollamt eingereicht werden.
Unternehmen sollten die Bearbeitung jedoch nicht bis zum Jahresende aufschieben. Gerade wenn Verbrauchsmengen abgegrenzt, fehlende Unterlagen beschafft oder unterschiedliche Nutzungsbereiche bewertet werden müssen, kann die Vorbereitung mehr Zeit beanspruchen als zunächst angenommen.
Die Antragstellung erfolgt grundsätzlich elektronisch über das Zoll-Portal.
Typische Fehler bei der Stromsteuerentlastung
Nicht immer wird das vorhandene Entlastungspotenzial vollständig ausgeschöpft. Häufig liegen die Probleme weniger in der eigentlichen Berechnung als in der Datengrundlage und Zuordnung.
Zu den typischen Fehlern gehören:
- mögliche Entlastungsansprüche werden überhaupt nicht geprüft
- der gesamte Stromverbrauch wird pauschal als begünstigt angesetzt
- Verbrauchsmengen werden unvollständig erfasst
- nicht begünstigte Mengen werden nicht korrekt abgegrenzt
- Stromweiterleitungen an Dritte werden übersehen
- Ladeinfrastruktur wird nicht separat betrachtet
- betriebliche Verwendungszwecke sind nicht ausreichend dokumentiert
- Nachweise werden erst kurz vor Ablauf der Frist zusammengestellt
- mögliche Energiesteuerentlastungen für andere Energieträger werden nicht berücksichtigt
Eine frühzeitige Prüfung reduziert das Risiko, dass Entlastungspotenziale ungenutzt bleiben oder es bei der Antragstellung zu vermeidbaren Rückfragen kommt.
Wie hoch ist Ihre mögliche Entlastung? Jetzt kostenlos berechnen
Wie viel Strom- und Energiesteuer könnte Ihr Unternehmen zurückerhalten? Einen ersten Überblick bietet der kostenlose Entlastungsrechner von b2b energy.
Mit wenigen Angaben zu Ihrem jährlichen Energieverbrauch erhalten Sie innerhalb kurzer Zeit eine unverbindliche Einschätzung Ihres möglichen Entlastungspotenzials.
Neben Strom können auch weitere Energieträger wie Erdgas, Heizöl und Flüssiggas berücksichtigt werden. Der Rechner eignet sich damit besonders für Unternehmen, die zunächst einschätzen möchten, ob sich eine detaillierte Prüfung ihrer Energieverbräuche lohnt.
Wichtig: Das berechnete Ergebnis dient als erste Orientierung. Ob und in welcher Höhe tatsächlich ein Anspruch besteht, hängt unter anderem von der Unternehmenszuordnung, dem jeweiligen Energieträger, der Verwendung und den tatsächlich begünstigten Verbrauchsmengen ab.
Jetzt Entlastungspotenzial ermitteln
Geben Sie Ihre jährlichen Verbrauchsmengen in den b2b energy Entlastungsrechner ein und erhalten Sie eine erste Einschätzung, welches Entlastungspotenzial für Ihr Unternehmen bestehen könnte.
Jetzt Entlastung berechnen und anschließend Ansprüche durch die Experten von b2b energy prüfen lassen.
Stromsteuerentlastung als Teil eines professionellen Energiekostenmanagements
Die Stromsteuerentlastung sollte nicht isoliert betrachtet werden. Für Unternehmen mit hohem Energieverbrauch gehört die regelmäßige Prüfung von Steuern, Abgaben, Netzentgelten und Beschaffungskosten zu einem professionellen Energiekostenmanagement.
Gerade bei steigenden Produktionsmengen, neuen Anlagen oder veränderten Unternehmensstrukturen können sich auch die steuerlichen Entlastungspotenziale verändern.
Unternehmen sollten daher regelmäßig prüfen:
- Welche Energie- und Strommengen werden aktuell verbraucht?
- Welche Mengen können grundsätzlich begünstigt sein?
- Gibt es neue Verbrauchsstellen oder Produktionsanlagen?
- Werden Strom oder Nutzenergie an Dritte weitergegeben?
- Sind alle erforderlichen Nachweise vorhanden?
- Werden mögliche Strom- und Energiesteuerentlastungen vollständig berücksichtigt?
So wird die Steuerentlastung nicht erst kurz vor Ablauf einer Frist zum Thema, sondern zu einem festen Bestandteil des betrieblichen Energiekostenmanagements.
b2b energy unterstützt Sie bei der Strom- und Energiesteuerentlastung
Bei hohen Energieverbräuchen können bereits kleine Fehler bei der Zuordnung erhebliche Auswirkungen auf den Entlastungsbetrag haben. Gleichzeitig fehlt Unternehmen im Tagesgeschäft häufig die Zeit, sich intensiv mit den steuerrechtlichen Anforderungen und der Aufbereitung der Verbrauchsdaten auseinanderzusetzen.
b2b energy unterstützt Unternehmen von der ersten Potenzialprüfung bis zur Vorbereitung der Antragstellung.
Dazu gehören unter anderem:
- Prüfung Ihrer Strom- und Energieverbrauchsmengen
- Ermittlung möglicher Entlastungspotenziale
- Bewertung und Abgrenzung relevanter Verbrauchsmengen
- Aufbereitung erforderlicher Daten und Nachweise
- Unterstützung bei den Anforderungen des Hauptzollamts
- Begleitung bei der Strom- und Energiesteuerentlastung
Jetzt Entlastungspotenzial für 2025 prüfen
Sie sind im Produzierenden Gewerbe oder in der Land- und Forstwirtschaft tätig und haben einen hohen betrieblichen Energieverbrauch?
Dann sollten Sie jetzt prüfen, welche Entlastungsmöglichkeiten für Ihr Unternehmen bestehen.
Für die Stromsteuerentlastung des Verbrauchsjahres 2025 läuft die Antragsfrist grundsätzlich am 31.12.2026 ab.
Warten Sie nicht bis zum Jahresende. Lassen Sie frühzeitig prüfen, welche Verbrauchsmengen begünstigt sind, welche weiteren Energieverbräuche berücksichtigt werden können und welches Entlastungspotenzial in Ihrem Unternehmen besteht.
b2b energy unterstützt Sie bei der Prüfung, Aufbereitung und Antragstellung – damit mögliche Entlastungen nicht ungenutzt bleiben.
FAQ zur Stromsteuerentlastung
Was ist die Stromsteuerentlastung?
Die Stromsteuerentlastung ermöglicht bestimmten Unternehmen, einen Teil der bereits gezahlten Stromsteuer zurückzuerhalten. Insbesondere Unternehmen des Produzierenden Gewerbes sowie der Land- und Forstwirtschaft können unter den gesetzlichen Voraussetzungen von einer reduzierten Stromsteuerbelastung profitieren.
Welche Unternehmen können eine Stromsteuerentlastung beantragen?
Begünstigt sind insbesondere Unternehmen des Produzierenden Gewerbes sowie Unternehmen der Land- und Forstwirtschaft. Entscheidend ist die stromsteuerrechtliche Einordnung des Unternehmens und nicht allein die allgemeine Branchenbezeichnung.
Wie hoch ist die Stromsteuerentlastung?
Die Entlastung nach § 9b StromStG beträgt grundsätzlich 20 Euro je Megawattstunde beziehungsweise 2 Cent je Kilowattstunde für begünstigte Strommengen. Bei 500.000 kWh begünstigtem Stromverbrauch entspricht das beispielsweise rund 10.000 Euro.
Bis wann muss die Stromsteuerentlastung für 2025 beantragt werden?
Für Strom, der im Kalenderjahr 2025 verbraucht wurde, muss der Antrag grundsätzlich bis spätestens 31. Dezember 2026 beim zuständigen Hauptzollamt eingereicht werden.
Ist der gesamte Stromverbrauch eines Unternehmens entlastungsfähig?
Nein. Nicht automatisch jede verbrauchte Kilowattstunde kann berücksichtigt werden. Entscheidend sind unter anderem die gesetzlichen Voraussetzungen, der Verwendungszweck sowie mögliche Stromweiterleitungen oder ausgeschlossene Nutzungen wie Elektromobilität.
Können Unternehmen auch Energiesteuer für Erdgas oder Heizöl zurückerhalten?
Unter bestimmten Voraussetzungen können Unternehmen neben der Stromsteuerentlastung auch Energiesteuerentlastungen für Energieerzeugnisse wie Erdgas, Heizöl oder Flüssiggas geltend machen. Dabei handelt es sich jedoch um eigenständige Entlastungstatbestände mit separaten Voraussetzungen und Antragsverfahren.
Welche Unterlagen werden für die Stromsteuerentlastung benötigt?
Je nach Unternehmensstruktur können unter anderem Stromrechnungen, Zählerstände, Verbrauchsaufstellungen sowie Nachweise zur betrieblichen Verwendung erforderlich sein. Bei mehreren Gesellschaften, Mietern oder Stromweiterleitungen ist eine nachvollziehbare Abgrenzung besonders wichtig.
Warum lohnt sich eine professionelle Prüfung?
Gerade bei komplexeren Unternehmensstandorten ist nicht immer unmittelbar erkennbar, welche Verbrauchsmengen tatsächlich entlastungsfähig sind. Eine fachliche Prüfung hilft dabei, mögliche Ansprüche zu identifizieren, Verbrauchsmengen korrekt abzugrenzen und die erforderlichen Nachweise strukturiert für die Antragstellung vorzubereiten.